Všechny články
Překlenovací financování při koupi nového bytu: jak koupit dřív, než prodáš staré bydlení
Chcete koupit nový byt, ale peníze máte vázané ve starém, který ještě neprodali. Překlenovací financování tuto mezeru překlene. Vysvětlíme, jak funguje, jaké má varianty a rizika — a kdy se do něj pouštět a kdy raději prodat nejdřív.
Podpojištění nemovitosti: jak vznikne, jak ho odhalit a jak ho napravit
Podpojištění je tichá past: platíte pojistku roky a při velké škodě vám pojišťovna vyplatí jen část. Vysvětlíme, jak podpojištění vzniká, jak poznáte, že se vás týká, a jak ho napravit — bez konkrétních částek, které závisí na vaší nemovitosti.
Pojištění odpovědnosti nájemníka: proč ho chce pronajímatel a co skutečně kryje
Pronajímatelé stále častěji chtějí, aby měl nájemník pojištění odpovědnosti. Co přesně kryje, čím se liší od pojištění domácnosti a proč je v zájmu obou stran? Vysvětlujeme princip bez konkrétních cen, které se liší pojišťovnu od pojišťovny.
Kdy se vyplatí koupit byt v menším městě a kdy raději zůstat v nájmu
Koupě bytu v menším městě může být levnější vstupenka do vlastního bydlení, ale nese jiná rizika než ve velkém městě. Kdy dává vlastní byt smysl a kdy je rozumnější zůstat v nájmu? Nabízíme rozhodovací rámec bez jednoduchých pouček.
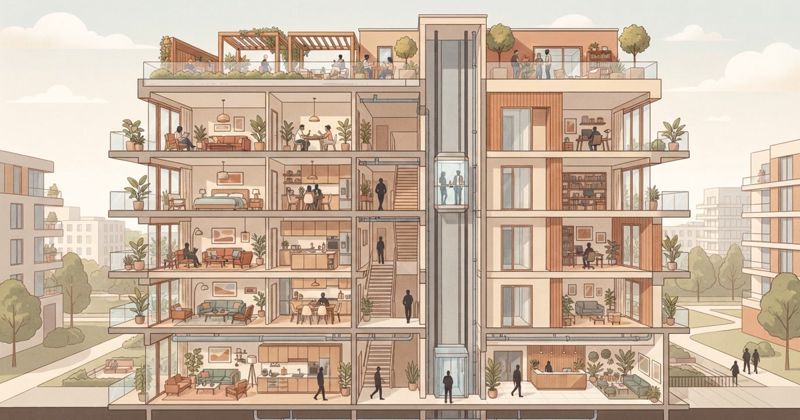
Jak cenu bytu mění podlaží, výtah, balkon a orientace oken
Dvě jinak stejné dispozice ve stejném domě se mohou prodávat za citelně jiné peníze. Rozhoduje podlaží, přítomnost výtahu, balkon i to, kam míří okna. Ukážeme, jak tyto parametry číst a kolik pozornosti jim reálně věnovat.
Sklep, balkon, komora a lodžie: jak doplňky mění cenu i prodejnost bytu
Balkon, sklep, komora nebo lodžie nejsou jen „něco navíc“. Doplňkové prostory znatelně ovlivňují cenu i to, jak rychle se byt prodá. Vysvětlíme, které doplňky přidávají hodnotu, kdy a proč.
Indexace nájmu v praxi: jak správně nastavit inflační doložku bez sporů
Inflační doložka udrží reálnou hodnotu nájmu, ale jen když je napsaná srozumitelně. Vysvětlíme, jak indexaci nastavit tak, aby byla jednoznačná, doložitelná a nevyvolávala každoroční hádku s nájemníkem.
Předávací protokol k bytu: co zapsat, nafotit a uschovat před nástupem nájemníka
Předávací protokol je nejlevnější pojistka pronajímatele. Poctivě sepsaný a nafocený stav bytu při nástupu i odchodu nájemníka rozhodne, kdo zaplatí za škody a jak se vypořádá kauce. Ukážeme, co do něj patří.
Co dělat, když nájemník přestane platit: postup od první upomínky po výpověď
Neplacení nájmu je noční můra každého pronajímatele. Ukazujeme klidný, postupný scénář od první upomínky přes dohodu o splátkách až po výpověď, který drží věc v právní rovině a chrání vaše peníze i nervy.

Jak spočítat cash flow pronajímatele měsíc po měsíci, ne jen hrubý výnos
Hrubý výnos vypadá dobře, ale neřekne, jestli vám z pronájmu na konci měsíce něco zbude. Ukazujeme, jak si postavit měsíční cash flow se všemi výdaji, nárazovými platbami i neobsazeností.

Investiční byt po rekonstrukci: kdy se vylepšení opravdu vrátí v nájmu
Ne každá rekonstrukce zvedne nájem úměrně vloženým penězům. Rozebíráme, která vylepšení investičního bytu se vracejí, která ne a jak si spočítat návratnost přes reálný přírůstek nájmu.

Kurzové riziko při koupi nemovitosti v zahraničí: kdy se ztratí zisk na směně
U koupě nemovitosti v zahraničí nerozhoduje jen dohodnutá cena, ale i kurz mezi měnami. Ukazujeme, kde všude kurzové riziko vzniká a jak ho zmírnit, aniž byste hazardovali.
Jak si nastavit bezpečnou rezervu před koupí bytu, aby nestačila jen akontace
Akontace otevře dveře k hypotéce, ale nechrání vás před výpadkem příjmu ani poruchou. Vysvětlujeme, k čemu bezpečnostní rezerva slouží, jak ji nastavit a jaké chyby ji potichu zničí.
Zástavní hodnota vs. kupní cena: jak banky počítají bezpečný buffer
Banka nepůjčuje z ceny, kterou zaplatíte, ale z hodnoty, kterou si sama stanoví. Proč se zástavní hodnota a kupní cena liší a jak to ovlivní výši hypotéky.
Spolužadatel, ručitel a spoludlužník: jaký je rozdíl při hypotéce
Tři podobně znějící role, ale úplně jiná míra odpovědnosti za dluh. Kdo splácí, kdo jen ručí a co to znamená pro vlastnictví nemovitosti i pro váš vztah.

Vodafone: internet od 199 Kč a tarify se slevou až 28 % — co se stane, až akce skončí
Tři souběžné akce Vodafonu: domácí internet od 199 Kč, levné tarify se slevou napořád a 50 % na šest měsíců při přenosu čísla. Dopočítali jsme ceny po skončení zaváděcího období — a u internetu z toho vyšla past, kvůli které se gigabit za stejné peníze nemusí vyplatit.

Hypotéka na družstevní byt: kdy jde financovat a kde jsou největší limity
Družstevní byt nekupujete, kupujete podíl v družstvu. Proto klasická hypotéka se zástavou bytu často nejde. Jak se družstevní byt financuje a kde jsou hlavní limity.

Mimořádné splácení hypotéky: kdy se vyplatí posílat peníze navíc a kdy ne
Peníze navíc do hypotéky nejsou vždy nejlepší volba. Kdy mimořádná splátka reálně ušetří na úrocích, kdy naráží na poplatky a kdy dává větší smysl mít rezervu.

Hypotéka pro OSVČ v roce 2026: co banky skutečně uznávají z příjmů
Podnikatel na papíře často vydělává míň, než ve skutečnosti. Jak banky posuzují příjem OSVČ, proč se optimalizace daní může vymstít a co si připravit dopředu.

Jak si udělat osobní stres test před koupí bytu
Že hypotéku schválí banka, neznamená, že unesete každý scénář. Jak si projít vyšší splátku, výpadek příjmu a opravy předem.

Autem do zahraničí 2026: cestovní pojištění, asistence a odtah vozidla — na co nezapomenout
Jedete autem na dovolenou za hranice? Poradíme, co pokryje povinné ručení a zelená karta, proč základní asistence v zahraničí často nestačí, jak si připojistit odtah vozidla i pojištění osob — a jak na to s aktuální letní akcí 50 % od POJISTENI.cz.

Hypoteční makléř vs. přímo banka: kde vznikají reálné výhody a kde jen další mezičlánek
U hypotéky makléře obvykle platí banka. Kde zprostředkovatel přidává hodnotu a kde je jen další mezičlánek.

Home staging a fotografie: levné úpravy, které mohou zrychlit prodej bytu
Home staging a dobré fotky dostanou na prohlídku víc lidí za málo peněz. Co reálně funguje a co je zbytečně přeplácené.

Kdy se vyplatí realitní makléř a kdy si prodej zvládnete sami
Někdy makléř vydělá víc, než stojí, jindy si prodej zvládnete sami. Kde samoprodejci nejčastěji prodělají.

Jak počítat výnos investiční nemovitosti: hrubý výnos, čistý výnos a cashflow
Hrubý výnos vypadá dobře v inzerátu a klame v rozpočtu. Jak spočítat čistý výnos a cashflow investiční nemovitosti.

Krátkodobý pronájem vs. dlouhodobý nájem: čísla vypadají jinak po započtení práce a rizik
Vyšší tržba z krátkodobého pronájmu klame. Jak vypadají čísla po započtení práce, prázdných dní, regulace a opotřebení.

Pronájem bytu studentům, rodině nebo expatům: jiné riziko, jiná smlouva, jiné vybavení
Pronájem není jeden produkt. Student, rodina a expat znamenají jiné riziko, jinou smlouvu i jiné vybavení a stabilitu příjmu.

Rekonstrukce bytu na hypotéku: jak financovat práce, které banka neuvidí hned
Banka nepůjčuje na práce, které ještě nevidí. Jak funguje čerpání, doložení a rezerva u hypotéky na rekonstrukci bytu.

Povodně, sucho a přehřívání bytu: jak klimatická rizika mění rozhodování kupujících
Povodně, sucho a přehřívání bytů vstupují do rozhodování kupujících. Jak klimatická rizika prověřit a promítnout do ceny.

Pojištění nemovitosti vs. pojištění domácnosti: co kryje dům a co vaše věci
Pojištění nemovitosti chrání dům, pojištění domácnosti vaše věci. Kde vzniká díra v krytí a proč hrozí podpojištění.

Parkovací stání a garáž: malý doplněk, který může rozhodnout o ceně bytu
Parkovací stání má v různých lokalitách dramaticky jinou hodnotu. Kdy zvyšuje cenu bytu a kdy je jen drahá položka navíc.

Kupujete pozemek? Inženýrské sítě, přístupová cesta a územní plán jsou důležitější než výhled
U pozemku rozhodují sítě, přístupová cesta a územní plán, ne výhled. Co prověřit a jaké náklady na přípravu stavby připočítat.

Věcné břemeno, zástavní právo a exekuce: právní vady, které mohou zkazit koupi
Věcné břemeno, zástava ani exekuce nejsou automaticky katastrofa. Jak rozlišit běžný zápis od problémového a jak vadu ošetřit.

Katastr nemovitostí pro kupující: co vyčíst z listu vlastnictví před zálohou
List vlastnictví je nejlevnější pojistka před koupí. Co z katastru vyčíst o vlastníkovi, zástavách a vadách dřív, než dáte zálohu.

Rezervační smlouva u nemovitosti: co podepsat až po kontrole a co je varovný signál
Rezervační smlouva zakládá závazky a riziko ztráty depozitu hned na začátku. Co ověřit dřív, než ji podepíšete.

Novostavba vs. starší byt: co se vyplatí započítat do ceny už při prohlídce
Cena z inzerátu není to, co byt nakonec stojí. Co k ní při prohlídce připočítat u novostavby a co u staršího bytu.

Družstevní byt vs. osobní vlastnictví: rozdíly, které mění financování i rizika
Družstevní byt a osobní vlastnictví nejsou dvě cenové hladiny téhož. Liší se financování, zástava i to, co s bytem smíte dělat.

Fond oprav a SVJ: co si zkontrolovat před koupí bytu v osobním vlastnictví
U bytu v osobním vlastnictví kupujete i podíl na domě. Zápisy ze schůzí, plán oprav a dluhy SVJ ovlivní vaše náklady víc než barva kuchyně.

Kolik vlastních peněz potřebujete na koupi bytu: akontace, rezerva a vedlejší náklady
Reálná potřeba vlastních peněz není rovna akontaci. Spočítejte si poplatky, vybavení, stěhování i rezervu, kterou si po koupi necháte stranou.

Pojištění nemovitosti při koupi bytu: co potřebujete a kde teď ušetřit
Pojištění nemovitosti, domácnosti a odpovědnosti při pořízení bydlení — co banka vyžaduje u hypotéky a jak na tom v létě 2026 ušetřit se slevami ČSOB Pojišťovny při online sjednání.

Fixace hypotéky na 3, 5 nebo 10 let: jak myslet na riziko, ne jen na sazbu
Délka fixace není jen o sazbě, ale o tom, kolik jistoty splátky kupujete a kolik flexibility tím obětujete. Jak volit fixaci podle rizika.

mBank zvyšuje úrok na mSpořicím účtu Plus na 4,21 % od 1. 7. 2026
Od 1. července 2026 zhodnotí mBank zůstatky na mSpořicím účtu Plus do 250 000 Kč sazbou až 4,21 % p.a. Co to znamená pro spoření na akontaci — a na jaké podmínky a strop si dát pozor.

Bydlení jako politické téma roku 2026: co sledovat u zákonů, obcí a developerů
Bydlení jako téma roku 2026: stavební zákon, odkládaný zákon o podpoře bydlení, hypoteční limity ČNB, místní daňové koeficienty obcí a nová výstavba developerů.

Wise: jak levně platit a posílat peníze v cizí měně kolem nemovitostí
Kolem nemovitostí v cizí měně ubývají peníze na kurzu — banka schová 2–4 % marži do kurzu. Jak Wise nabízí reálný kurz při koupi v zahraničí, platbách i nájmu.

Raiffeisenbank účet pro spoření na bydlení: bonusy a spořicí účet až 4,2 %
Bonusový spořicí účet až 4,2 % p.a., běžný účet s bonusem až 6 × 500 Kč a další aktuální nabídky Raiffeisenbank z pohledu člověka, který si spoří na akontaci — podmínky a komu se vyplatí.

Nová zelená úsporám 2026: bezúročný úvěr na renovaci a až 400 tisíc dotace
Nová zelená úsporám 2026 otevřela příjem žádostí a hlavní roli hraje bezúročný úvěr až 2 miliony Kč. Kolik lze získat, na co, jaké jsou podmínky a co je renovační pas.

Realitní makléř, advokát, odhadce: které služby se v roce 2026 nevyplatí škrtat
Makléř, advokát i odhadce: co každý fakticky dělá, kolik stojí a jaké riziko nesete, když službu v roce 2026 škrtnete. Kde se ušetřit dá a kde ne.

Binance nezískala MiCA licenci pro EU: co to znamená pro české klienty
Binance stáhla žádost o evropskou licenci MiCA těsně před koncem přechodného období. Co to znamená pro uživatele v EU, proč se českých klientů omezení (zatím) netýkají a na co si dát pozor.

Jak drahé musí být nájemné, aby se investiční byt vyplatil i po nových limitech
Jak vysoké musí být nájemné, aby investiční byt po limitech LTV 70 % a DTI 7 pokryl splátku i náklady? Výpočet bodu zvratu a tabulka dle ceny bytu.

Energetický štítek a cena nemovitosti: proč kupující v roce 2026 víc řeší provozní náklady
Energetický štítek (PENB) určuje budoucí účty za energie. Proč kupující v roce 2026 řeší třídu A–G stejně jako kupní cenu?

Starší dům k rekonstrukci v roce 2026: levnější koupě, nebo finanční past?
Starší dům k rekonstrukci láká nižší cenou. Kdy jde o výhodnou koupi a kdy o finanční past? Rozpočet, rezerva a dotace NZÚ 2026.

Institucionální nájemní bydlení v Česku: nový trend, nebo dražší nájem v hezčím balení?
Institucionální nájemní bydlení (build-to-rent) v Česku roste — pražský nájem přes 600 Kč/m². Reálný trend, nebo dražší nájem v hezčím balení? Rozbor ekonomiky.

Nájemní smlouvy v době rostoucích nájmů: indexace, kauce a energie
Kauce max tři nájmy, inflační doložka, vyúčtování energií i výpovědní lhůty — jak nájemní smlouvu v roce 2026 nastavit podle občanského zákoníku bez sporů.

Když bankovní odhad nevyjde: častý problém u rostoucích cen bytů
Bankovní odhad vyšel níž než kupní cena a chybí vám peníze? Vysvětlujeme, proč k tomu na rostoucím trhu dochází, jak nižší odhad mění LTV i potřebnou hotovost a co s tím reálně dělat.

Refinancování v roce 2026: vyplatí se čekat na nižší sazby?
Vyplatí se v roce 2026 čekat na nižší hypoteční sazby, nebo refinancovat hned? Rozebíráme aktuální čísla ČBA Hypomonitoru, poplatky za předčasné splacení i modelový výpočet úspory.

Hypotéka 5 milionů Kč v roce 2026: kolik stojí při sazbách kolem 4,5–5 %
Kolik stojí hypotéka 5 milionů Kč v roce 2026 při sazbách kolem 4,5–5 %? Spočítali jsme měsíční splátku na 25 i 30 let, celkové přeplacení i potřebný příjem a limity LTV podle ČNB.

Praha, Brno a regiony: kde je v roce 2026 lepší koupit a kde raději pronajímat
Praha, Brno, či regiony? Kde se v roce 2026 vyplatí koupit a kde raději pronajímat. Srovnání cen, nájmů a hrubého výnosu podle dat Deloitte a ČNB.

Daň z nemovitých věcí 2026: kdo měl podat přiznání a kdo řeší jen platbu
Kdo musel letos podat přiznání k dani z nemovitých věcí a kdo řeší jen platbu? Termíny 2026, výpočet a místní koeficient přehledně.

Nový stavební zákon a digitalizace řízení: co může změnit pro ceny bytů
Nový stavební zákon a digitalizace řízení mají zrychlit povolování staveb. Co to reálně může změnit pro nabídku a ceny bytů?

Menší investiční byt v roce 2026: pořád dává smysl, nebo ho nové limity zabily?
Dává menší investiční byt v roce 2026 po limitech LTV 70 % a DTI 7 pořád smysl? Výpočet hrubého i čistého výnosu a srovnání Prahy, Brna a regionů.

Koupit byt teď, nebo čekat? Realitní dilema léta 2026
Koupit byt teď, nebo počkat? Léto 2026 a realitní dilema v číslech: ceny, sazby 4,67 %, dostupnost 15 platů na byt a rozhodovací tabulka.

Cestovní pojištění: proč EHIC nestačí a na co si dát pozor (+ akce 50 %)
EHIC v zahraničí nestačí. Poradíme, co má krýt dobré cestovní pojištění, kde zaskočí „All inclusive" a projdeme akci POJISTENI.cz: sleva 50 % a dárek pro prvních 200.

Proč nájemní bydlení přestává být nouzové řešení a stává se standardem
Nájem v Česku přestává být nouzí a stává se standardem. Proč? Dostupnost 13–15 platů na byt, hypotéky 4,67 % a limity ČNB v datech Deloitte a ČBA.

Nájemné, ceny bytů a mzdy v roce 2026: začíná se trh vracet k realitě?
Mzdy rostou rychleji než ceny, nájmy zdražují nerovnoměrně. Vrací se realitní trh v roce 2026 k realitě domácích rozpočtů? Data ČSÚ, Deloitte i ČBA.

Mladí do 36 let vs. investoři: kdo má v roce 2026 lepší přístup k hypotéce
Mladý do 36 let má LTV 90 % a vypnuté DTI, investor od dubna 2026 strop LTV 70 % a DTI 7. Proč mají v roce 2026 nesouměřitelný přístup k hypotéce.

Investiční hypotéky po 1. dubnu 2026: kdo narazí na LTV 70 % a DTI 7
Od 1. dubna 2026 platí pro investiční hypotéky LTV 70 % a DTI 7. Kdo pod ně spadá, jak se počítají a kde žadatelé nejčastěji narazí.

Hypotéky v květnu 2026 znovu zdražily: co znamená sazba 4,67 % pro kupující
Hypotéky v květnu 2026 zdražily na 4,67 %. Vysvětlujeme, proč sazby rostou, i když ČNB drží úroky, o kolik se zvedne splátka u běžné hypotéky a jak na zdražení reagovat při koupi.